L’enregistrement fiscal (NIF) et l’EBM au Rwanda
Étape par étape
Comment s’enregistrer auprès du fisc et facturer avec l’EBM
Les démarches fiscales après l’immatriculation, auprès de la Rwanda Revenue Authority.
-
Obtenir le NIF
L’immatriculation de la société au RDB crée en même temps le numéro d’identification fiscale, gratuitement.
-
S’enregistrer pour le PAYE
Enregistrez-vous comme employeur dès qu’un salarié gagne plus de 60 000 RWF par mois.
-
S’enregistrer à la TVA si nécessaire
L’enregistrement est obligatoire au-delà de 20 millions RWF de chiffre d’affaires par an ou de 5 millions RWF par trimestre, dans les 7 jours.
-
Installer l’EBM
Choisissez la version de l’EBM pour ordinateur, tablette, téléphone Android, usage en ligne ou votre propre logiciel certifié via le VSDC.
-
Facturer chaque vente
Émettez une facture EBM pour chaque transaction, que l’entreprise soit enregistrée à la TVA ou non.
En bref
Étapes clés et obligations des contribuables professionnels1,2,3
| Sujet | À savoir |
|---|---|
| TIN | L’immatriculation d’une entreprise individuelle ou d’une société auprès du RDB est intégrée aux systèmes de la RRA et donne lieu à l’attribution d’un TIN unique. |
| Service direct d’attribution du TIN | La RRA immatricule certaines organisations et personnes qui n’utilisent pas la procédure d’immatriculation d’entreprise du RDB. Le délai indiqué dans sa fiche de service est de 20 minutes, sans frais. |
| TVA | Un chiffre d’affaires imposable supérieur à 20 millions de RWF au cours de l’exercice fiscal précédent ou à 5 millions de RWF au cours du trimestre précédent entraîne l’obligation de s’immatriculer à la TVA. |
| Délai | L’immatriculation à la TVA doit être effectuée dans les sept jours suivant la fin de l’exercice ou du trimestre au cours duquel le seuil concerné a été dépassé. |
| EBM | Les directives de la RRA sur l’EBM exigent des contribuables immatriculés à la TVA qu’ils utilisent un équipement EBM certifié et délivrent une facture pour chaque transaction. |
Source : Office rwandais des recettes (RRA) : How to register a business and get a TIN ; Office rwandais des recettes (RRA) : Registration & acquisition of a Taxpayer Identification Number (TIN) ; Office rwandais des recettes (RRA) : Electronic Billing Machine (EBM) general obligation1,2,3
Obtenir un TIN
Pour une entreprise individuelle ou une société détenue par une ou plusieurs personnes, la procédure habituelle consiste à s’immatriculer en ligne sur le portail des entreprises du RDB. L’immatriculation des entreprises est assurée par le Bureau du registraire général au sein du RDB. Une fois l’immatriculation achevée, le RDB délivre le certificat. Les systèmes du RDB et de la RRA étant intégrés, la procédure permet également d’obtenir un TIN unique. Le RDB indique que cette démarche est immédiate et gratuite.1
L’obtention d’un TIN et l’immatriculation à la TVA sont deux démarches distinctes. L’immatriculation de l’entreprise donne lieu à l’attribution du TIN, tandis que le chiffre d’affaires imposable détermine si l’entreprise doit s’immatriculer à la TVA. Une nouvelle entreprise doit conserver son certificat d’immatriculation et les informations relatives à son TIN dès le début de ses activités et suivre l’évolution de son chiffre d’affaires.1
Pièces exigées par la RRA pour certaines demandes directes de TIN2
| Demandeur | Pièces exigées |
|---|---|
| Demandeur exerçant une activité à titre individuel | Copie de la carte nationale d’identité ou, pour un demandeur étranger, du passeport, et formulaire d’immatriculation dûment rempli. |
| Coopérative | Certificat d’association délivré par l’Agence rwandaise des coopératives (RCA) et formulaire dûment rempli. |
| ONG locale | Certificat d’immatriculation délivré par le Conseil rwandais de gouvernance et formulaire dûment rempli. |
| ONG internationale | Certificat d’immigration et formulaire dûment rempli. |
| Entité publique | Publication au Journal officiel et formulaire dûment rempli. |
Source : Office rwandais des recettes (RRA) : Registration & acquisition of a Taxpayer Identification Number (TIN)2
Choisir la procédure d’immatriculation
La RRA propose l’immatriculation au TIN aux catégories qui ne suivent pas nécessairement la procédure ordinaire d’immatriculation des sociétés auprès du RDB. Il s’agit notamment des ONG, des coentreprises, des successions et des institutions publiques. La RRA immatricule également les personnes qui ont besoin d’un TIN pour des motifs tels que la propriété d’un véhicule, le PAYE ou l’impôt sur les rémunérations, l’impôt foncier et l’impôt sur les revenus locatifs. Le service est proposé dans les bureaux de la RRA et à son siège.1
Les coopératives s’immatriculent auprès de l’Agence rwandaise des coopératives, par son portail en ligne ou auprès d’un bureau sectoriel situé dans la zone où elles exercent leurs activités. La RRA continue d’immatriculer les coopératives dont les certificats ont été délivrés avant l’intégration au système de la RCA. Le choix de la procédure dépend donc de la forme juridique de l’organisation et de la date de délivrance de son certificat.1
La fiche de service de la RRA relative au TIN indique un délai de 20 minutes et précise que le service est gratuit. Une page de procédure distincte du RDB décrit une demande de TIN au guichet de la RRA, avec un délai total de cinq à 40 minutes et sans frais. Ces délais publiés concernent la procédure d’obtention du TIN ; la procédure d’immatriculation d’entreprise auprès du RDB est, quant à elle, indiquée comme immédiate et gratuite.1,2,4
Quand l’immatriculation à la TVA est-elle obligatoire ?
Une entreprise imposable doit s’immatriculer à la TVA si son chiffre d’affaires dépasse 20 millions de RWF au cours de l’exercice fiscal précédent ou 5 millions de RWF au cours du trimestre précédent. Ces deux critères portent sur des périodes différentes. Une entreprise peut donc remplir le critère trimestriel sans avoir dépassé le seuil de l’exercice fiscal précédent. Il convient de suivre le chiffre d’affaires au regard des deux critères, et pas seulement à la fin de l’exercice.1
La période concernée détermine le délai d’immatriculation1
| Seuil dépassé | Délai d’immatriculation |
|---|---|
| 20 millions de RWF au cours de l’exercice fiscal précédent | Dans les sept jours suivant la fin de cet exercice fiscal. |
| 5 millions de RWF au cours du trimestre précédent | Dans les sept jours suivant la fin de ce trimestre. |
Source : Office rwandais des recettes (RRA) : How to register a business and get a TIN1
Pour une entreprise qui approche de l’un ou l’autre seuil, il est important de tenir les données de chiffre d’affaires par période et de déterminer la date de fin de l’exercice ou du trimestre. Une fois le seuil dépassé, le délai de sept jours commence à courir à la fin de la période concernée. L’obtention d’un TIN ne remplace pas cette obligation distincte d’immatriculation à la TVA.1
Obligations de facturation liées à l’EBM
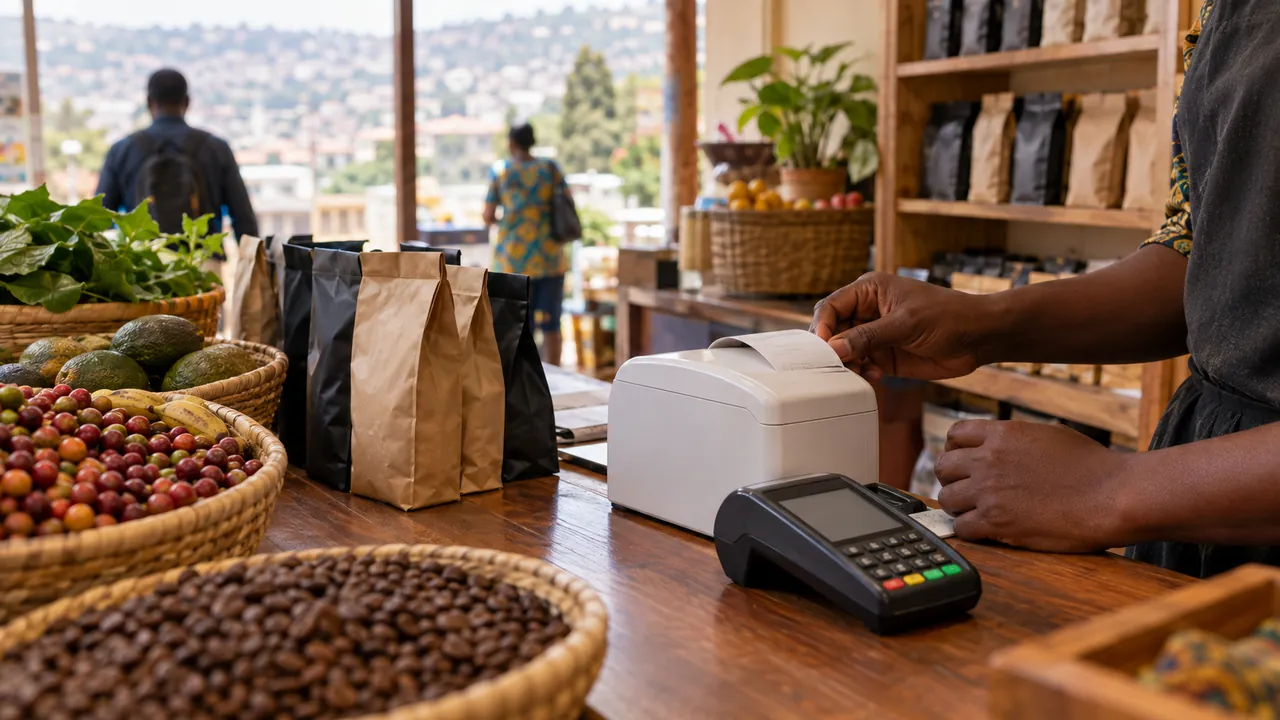
Les directives de la RRA sur l’EBM font référence à l’article 24 de la loi n° 37/2012 sur la TVA, datée du 9 novembre 2012. Elles indiquent que les contribuables immatriculés à la TVA doivent se procurer et utiliser une machine de facturation électronique (EBM) pour délivrer des factures fiscales. Selon ces directives, l’EBM est un moyen de collecter la TVA et non un impôt distinct. Un reçu doit être délivré pour chaque transaction, que le client le demande ou l’accepte ou non.3
Le contribuable doit acheter un équipement EBM certifié auprès d’un fournisseur agréé et l’installer sur le lieu de vente. La machine doit être visible et accessible aux clients. Les produits et services qui y sont enregistrés doivent avoir des noms clairement définis et être associés aux taux d’imposition appropriés. Les directives de la RRA exigent également un contrat d’achat valide auprès d’un fournisseur agréé et précisent que le manuel d’utilisation doit être remis lors de l’achat de la machine.3
Une affiche bien visible doit être apposée à l’endroit où l’EBM est installée. Elle doit indiquer :3
- Le nom, l’adresse et le TIN du contribuable.
- Le code d’immatriculation de la machine et le numéro de série du contrôleur des données de vente (SDC).
- La mention : « NE PAYEZ PAS SI AUCUN REÇU N’EST DÉLIVRÉ ».
Source : Office rwandais des recettes (RRA) : Electronic Billing Machine (EBM) general obligation3
Pannes de machine et changements d’activité
Toute panne de l’EBM doit être signalée à la RRA dans les six heures. En cas de panne, les directives imposent au contribuable d’acheter une nouvelle machine dans un délai de huit jours ouvrables. Le remplacement de la machine ou son retrait du point de vente enregistré doit être signalé à la RRA dans les 12 jours. Tout changement de lieu de vente doit également être signalé selon les procédures fixées par le commissaire général.3
Si aucune EBM certifiée ne fonctionne correctement sur le lieu de vente, les directives autorisent l’établissement de factures manuscrites en deux exemplaires. Le deuxième exemplaire doit être conservé avec le reçu certifié original imprimé une fois l’EBM remise en service. En cas de vol ou de dommages dus à un cas de force majeure qui empêchent le fonctionnement de la machine, la RRA doit en être informée par écrit dans les 12 heures, avec un rapport de la Police nationale du Rwanda en pièce jointe. Lorsque l’activité cesse, une demande de désactivation de l’EBM doit être adressée à la RRA.3
Les directives considèrent qu’une interruption de fonctionnement de l’EBM concerne à la fois la tenue des documents et l’équipement : la copie manuscrite et le reçu certifié délivré ultérieurement doivent être conservés ensemble.3
Documents à conserver et pénalités indiquées
Les copies des factures imprimées par l’EBM certifiée doivent être conservées pendant 10 ans. En cas d’interruption, le deuxième exemplaire de chaque facture manuscrite doit être conservé pendant au moins la même durée et avec le reçu certifié original imprimé après la remise en service de la machine. Cela permet de conserver le lien entre la facture provisoire sur papier et l’enregistrement EBM ultérieur.3
Pénalités indiquées dans les directives de la RRA sur l’EBM3
| Infraction | Amende indiquée |
|---|---|
| Vente de biens ou de services sans facture électronique | Dix fois le montant de la TVA éludée. |
| Deuxième infraction de vente sans facture électronique | Vingt fois le montant de la TVA éludée. |
| Non-respect des autres obligations applicables aux utilisateurs d’EBM | 200 000 RWF. |
Source : Office rwandais des recettes (RRA) : Electronic Billing Machine (EBM) general obligation3
La délivrance des factures, l’entretien de la machine et la conservation des documents sont des obligations liées. Une bonne pratique consiste à délivrer un reçu pour chaque transaction, à vérifier que les produits et les taux d’imposition sont correctement enregistrés, à conserver les factures imprimées et à signaler les pannes ou les changements de point de vente dans les délais prévus. En cas d’utilisation de factures manuscrites pendant une interruption, chaque deuxième exemplaire doit être conservé avec le reçu EBM correspondant, délivré ultérieurement.3
Étapes pratiques pour se conformer aux obligations
Pour une nouvelle entreprise, il est utile de suivre les étapes ci-dessous pour l’immatriculation et la facturation :1,3
- Déterminer si le demandeur est une entreprise individuelle, une société, une coopérative, une ONG, une coentreprise, une institution publique ou une autre catégorie relevant d’une procédure directe auprès de la RRA.
- Suivre la procédure d’immatriculation appropriée auprès du RDB, de la RCA ou de la RRA et conserver le certificat d’immatriculation et les informations relatives au TIN.
- Suivre le chiffre d’affaires imposable au regard des deux seuils : 20 millions de RWF au cours de l’exercice fiscal précédent et 5 millions de RWF au cours du trimestre précédent.
- Si un seuil de TVA est dépassé, s’immatriculer dans les sept jours suivant la fin de l’exercice ou du trimestre concerné.
- En cas d’immatriculation à la TVA, se procurer un équipement EBM certifié auprès d’un fournisseur agréé et l’installer sur le lieu de vente.
- Délivrer un reçu EBM pour chaque transaction, afficher l’avis requis, conserver les copies des factures et signaler les pannes ou les changements conformément aux exigences.
Source : Office rwandais des recettes (RRA) : How to register a business and get a TIN ; Office rwandais des recettes (RRA) : Electronic Billing Machine (EBM) general obligation1,3
La procédure d’immatriculation dépend de la forme juridique du demandeur, tandis que l’immatriculation à la TVA dépend du chiffre d’affaires imposable. Pour les utilisateurs d’EBM, l’équipement, les affiches, les reçus et la conservation des documents sont des obligations continues, et non de simples formalités à accomplir une seule fois. En cas de doute sur le calcul d’un seuil ou sur une procédure EBM, contactez la RRA avant la date limite de déclaration ou de signalement concernée.1,3
Questions fréquentes
Comment obtenir un TIN au Rwanda ?
Pour une entreprise individuelle ou une société, il faut s’immatriculer sur le portail des entreprises du RDB. Les systèmes du RDB et de la RRA sont intégrés, et l’immatriculation de l’entreprise donne lieu à l’attribution d’un TIN unique. Les ONG, les coentreprises, les successions, les institutions publiques et certaines personnes peuvent en faire la demande directement auprès de la RRA. Les pièces exigées varient selon la catégorie du demandeur et peuvent comprendre des documents d’identité, un certificat d’organisation ou un formulaire dûment rempli.
L’immatriculation au TIN est-elle gratuite au Rwanda ?
Oui. La RRA indique que l’immatriculation au TIN est gratuite et prévoit un délai de traitement de 20 minutes. La page de procédure du RDB décrit une demande de TIN au guichet de la RRA, gratuite et traitée en cinq à 40 minutes au total. Par ailleurs, la RRA indique que l’immatriculation d’une entreprise individuelle ou d’une société auprès du RDB est immédiate et gratuite.
Quand une entreprise doit-elle s’immatriculer à la TVA au Rwanda ?
Une entreprise imposable doit s’immatriculer si son chiffre d’affaires dépasse 20 millions de RWF au cours de l’exercice fiscal précédent ou 5 millions de RWF au cours du trimestre précédent. Le délai d’immatriculation est de sept jours à compter de la fin de l’exercice ou du trimestre concerné. Les critères portent sur des périodes différentes ; les entreprises doivent donc suivre les deux et ne pas vérifier uniquement leur chiffre d’affaires annuel.
Un TIN signifie-t-il qu’une entreprise est immatriculée à la TVA ?
Non. Le TIN identifie le contribuable et est attribué lors de l’immatriculation de l’entreprise ou à la suite d’une demande distincte auprès de la RRA. L’immatriculation à la TVA est une obligation distincte qui dépend du chiffre d’affaires imposable. L’entreprise doit suivre les deux périodes de calcul et, si elle dépasse un seuil, s’immatriculer à la TVA dans les sept jours suivant la fin de la période concernée.
Qui doit utiliser une EBM au Rwanda ?
Les directives de la RRA sur l’EBM indiquent que les contribuables immatriculés à la TVA doivent se procurer une EBM et l’utiliser pour délivrer des factures fiscales. Elles exigent une facture pour chaque transaction, que le client la demande ou l’accepte ou non. Les directives portent également sur l’équipement certifié, son emplacement au point de vente, les affiches à apposer, les données de vente et la conservation des factures.
Que faire si une EBM cesse de fonctionner ?
La panne doit être signalée à la RRA dans les six heures. Si aucune EBM certifiée ne fonctionne correctement sur le lieu de vente, les directives autorisent l’établissement de factures manuscrites en deux exemplaires. Le deuxième exemplaire doit être conservé avec le reçu certifié original imprimé après la remise en service de la machine. Le contribuable doit acheter une machine de remplacement dans les huit jours ouvrables.
Quelles sont les pénalités applicables en cas de vente sans facture EBM ?
Les directives de la RRA sur l’EBM indiquent une amende égale à dix fois le montant de la TVA éludée pour une vente sans facture électronique, portée à vingt fois ce montant en cas de deuxième infraction. Elles prévoient une amende de 200 000 RWF en cas de non-respect des autres obligations applicables aux utilisateurs d’EBM. Les directives exigent également que les copies des factures EBM soient conservées pendant 10 ans.
Sources
- Office rwandais des recettes (RRA) : How to register a business and get a TIN
- Office rwandais des recettes (RRA) : Registration & acquisition of a Taxpayer Identification Number (TIN)
- Office rwandais des recettes (RRA) : Electronic Billing Machine (EBM) general obligation
- Office rwandais de développement (RDB) : Paying Taxes / Obtain a TIN
Chiffres vérifiés 10 novembre 2026. Préparé par InvestRwanda.com à titre d’information générale. Ce n’est pas un conseil en investissement, fiscal ou juridique ; merci de vérifier les détails auprès d’un conseiller qualifié avant d’agir.