Les services financiers et la fintech au Rwanda
La structure du secteur
| Établissements, juin 2026 | Nombre | Actifs, en milliards RWF | Part |
|---|---|---|---|
| Banques | 11 | 11 594 | 66,1 % |
| Régimes de retraite | 11 | 3 182 | 18,1 % |
| Assureurs | 18 | 1 350 | 7,7 % |
| Institutions de microfinance | 70 | 1 255 | 7,2 % |
| Prêteurs non collecteurs de dépôts et autres | 330 | 134 | 0,8 % |
| Bureaux de change | 76 | 15 | 0,1 % |
| Prestataires de services de paiement | 47 | — | — |
| Ensemble des établissements réglementés | 565 | 17 531 | 100 % |
Les banques comprennent neuf banques commerciales, une banque coopérative et une banque de développement. Les actifs de retraite sont dominés par le régime public géré par l’Office rwandais de sécurité sociale (RSSB). Les services financiers ont apporté 582 milliards RWF au PIB en 2025, soit 2,5 % du total, avec une croissance de 7 %.
Fintech et paiements
Les services financiers numériques sont la principale porte d’entrée vers le système financier. Les paiements de détail ont fortement progressé en 2026 avec le déploiement d’e-Kash, qui relie les portefeuilles de mobile money et les comptes bancaires des différents prestataires. Les prestataires de services de paiement, les émetteurs de monnaie électronique et les prêteurs numériques ont besoin d’un agrément de la BNR.
Le bac à sable réglementaire de la BNR permet aux entreprises de tester de nouveaux produits financiers auprès de vrais clients, sous supervision et pour une durée limitée, avant de demander un agrément complet.
Le Centre financier international de Kigali
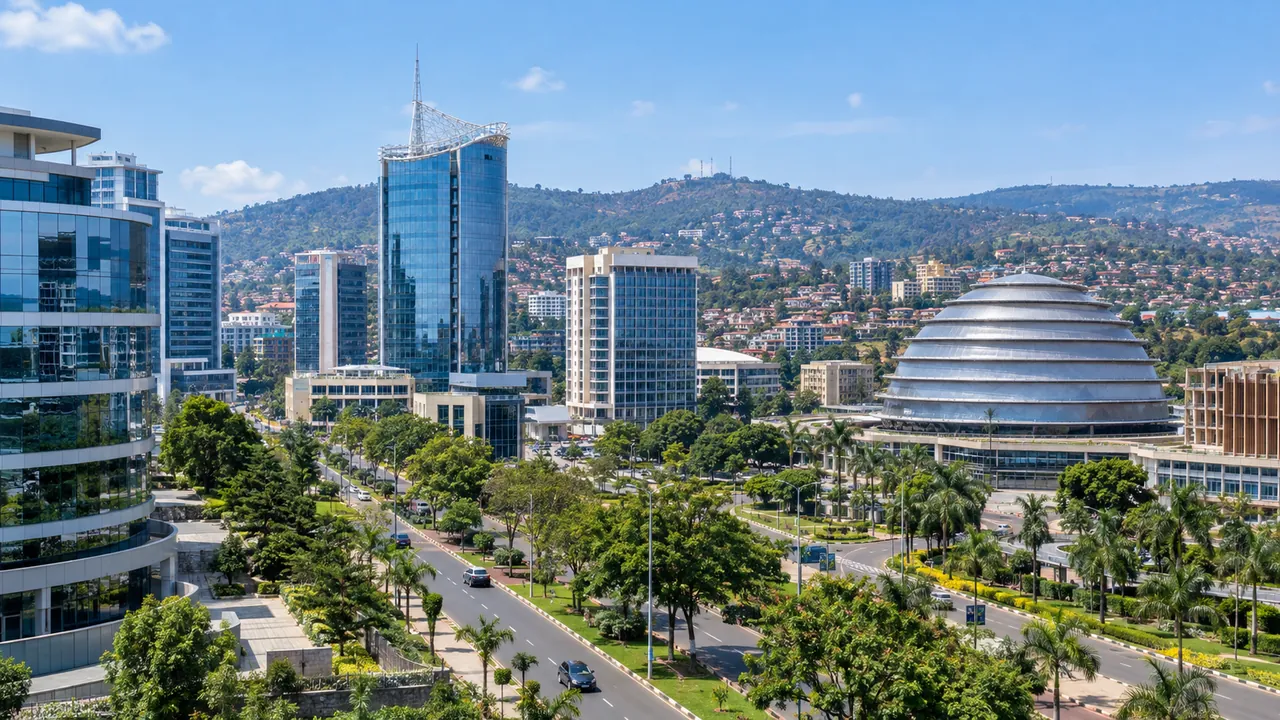
Le Centre financier international de Kigali (KIFC) promeut Kigali comme base pour les fonds, les sociétés holding et les sièges régionaux. Les gestionnaires de fonds et les fonds éligibles peuvent bénéficier d’un impôt sur les sociétés réduit, et les fonds sont agréés par l’Autorité des marchés de capitaux (CMA).
La place des investisseurs
- Les paiements, les transferts de fonds et les services aux commerçants.
- Le crédit numérique et la notation des petites entreprises.
- L’assurance, dont la santé, l’agriculture et la micro-assurance.
- La gestion d’actifs, le capital-investissement et l’administration de fonds via le KIFC.
- Le crédit-bail et le financement du commerce.
La banque, l’assurance et les autres activités financières doivent être exercées par une société anonyme agréée par le régulateur. Le taux directeur de la BNR était de 8,75 % après sa réunion d’août 2026.
Questions fréquentes
Quelle est la taille du secteur financier rwandais ?
17 500 milliards RWF d’actifs en juin 2026, en hausse de 23 % sur un an, soit environ 68 % du PIB. Les banques en détiennent les deux tiers.
Combien de banques compte le pays ?
Neuf banques commerciales, une banque coopérative et une banque de développement.
Les fintechs ont-elles besoin d’une licence ?
Oui. Les prestataires de paiement, les émetteurs de monnaie électronique et les prêteurs numériques ont besoin d’une licence de la BNR. On comptait 47 prestataires de paiement agréés.
Qu’est-ce que le bac à sable réglementaire de la BNR ?
Il permet de tester de nouveaux produits financiers avec de vrais clients, sous supervision et pour une durée limitée, avant de demander une licence complète.
Sources
- Banque nationale du Rwanda (BNR) : Monetary Policy and Financial Stability Statement, octobre 2026
- Institut national de la statistique du Rwanda (NISR) : GDP national accounts, second quarter of 2026, tables
- Institut national de la statistique du Rwanda (NISR) : GDP national accounts 2025
- Banque nationale du Rwanda (BNR) : Regulatory sandbox
- Banque nationale du Rwanda (BNR) : Licensed institutions, novembre 2025
- Centre financier international de Kigali (KIFC) : Funds FAQ
- Banque nationale du Rwanda (BNR) : Monetary Policy Committee statement, août 2026
Chiffres vérifiés 9 novembre 2026. Préparé par InvestRwanda.com à titre d’information générale. Ce n’est pas un conseil en investissement, fiscal ou juridique ; merci de vérifier les détails auprès d’un conseiller qualifié avant d’agir.